銀行聯徵紀錄代表什麼?聯徵分數怎麼算?查詢次數限制、影響原因與聯徵多查解套全解析
在銀行聯徵中心留下紀錄代表什麼?聯徵分數怎麼算?聯徵分數低於幾分算信用不良?聯徵查詢次數有限制嗎?為什麼向銀行申請貸款短短幾天就被拉了 3 次聯徵而遭到退件?如果因為「聯徵多查」、信用卡遲繳或負債比過高被銀行拒絕,急需資金該怎麼解套?免聯徵信用瑕疵借貸推薦快速審核!民間資方直貸最低利率0.85%起!全台各縣市電梯大樓、透天厝、公寓、商圈店面、農舍、廠辦、建地、農地或共有持分產權,只要有殘值皆可申辦!在向商業銀行申請房貸、信貸或信用卡時,銀行專員總會要求填寫「聯徵查詢同意書」;然而,許多人不清楚聯徵紀錄對貸款過件率具有決定性的影響。
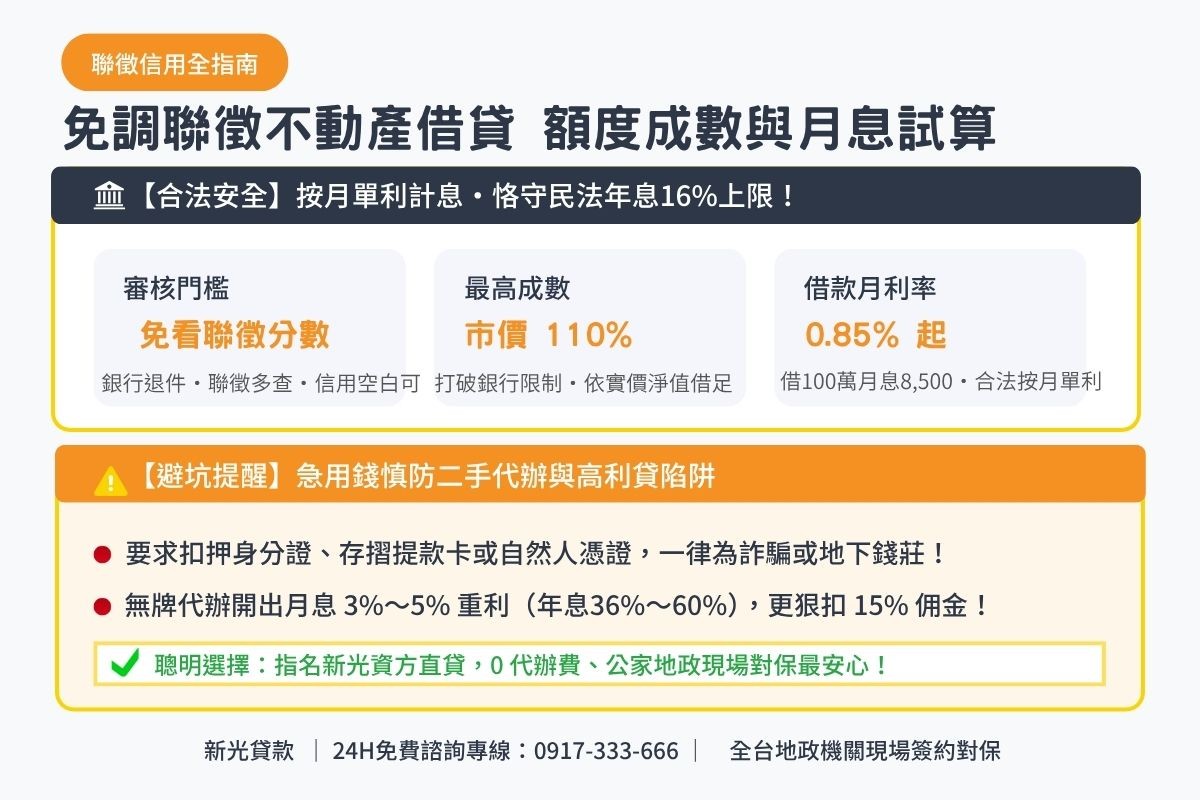
相較於一般借款人對聯徵的輕忽,商業銀行的風控審查極度依賴聯徵中心數據:第一、銀行有嚴格的「聯徵三查」內規,只要借款人在近 3 個月內被金融機構查詢聯徵超過 3 次,系統便會直接判定為「到處借錢碰壁的高風險客群」退件拒審;第二、只要聯徵信用評分低於 400 分、曾有卡債循環、逾期繳款或負債比超過月薪 22 倍(DBR22),銀行電腦系統多半直接自動拒貸!許多急需用錢的人因為心急同時向多家銀行比價送件,反而導致聯徵次數爆表,陷入想借卻借不到的絕境。此時若轉向民間融資,若不慎碰上無牌代辦或地下錢莊,不僅在未核貸前強收數千元諮詢費與建檔費,撥款時更狠扣 10%~15% 龐大佣金,甚至巧立名目開出月息高達 3%~5%(年息 36%~60%)的地下高利重利!更有騙徒藉機扣押借款人的存摺、提款卡與印章,導致借款人背負巨額債務還淪為洗錢詐騙人頭戶!
急需資金別慌張!新光貸款為專業民間資方直貸,自有資金直接審核放款,非二手代辦仲介,全案免收代辦手續費與對保費,審核核心完全回歸房屋土地擔保品的真實市場殘值。打破商業銀行免薪轉不貸、聯徵多查退件與 DBR22 負債比限制,名下即使聯徵次數過多、信用分數偏低、曾有遲繳紀錄、或不動產為共有持分產權皆可申辦!年滿 18 歲即可申辦且年齡無上限,恪守現行《民法》第 205 條法定利率規範,月息最低 0.85% 起,核貸成數最高達市價 110%。在完整保留原本銀行第一順位低利房貸的前提下,相約不動產轄區公家地政事務所現場簽約對保,手續完備最快當天全額匯款入帳,絕不扣押存摺印章,亦絕不索取自然人憑證,全程零預付款,助您安全快速化解資金燃眉之急!
| 項目 | 新光免聯徵不動產融資/二胎借款(民間資方直貸・免代辦費)方案說明 |
|---|---|
| 申辦條件 | 年滿 18 歲,名下持有全台灣各縣市房屋或土地(透天、公寓、大樓、農舍、建地、農地、聯徵多查、信用空白、共有持分產權皆可單獨申辦,免共有人同意,無薪轉證明皆可辦,年齡完全無上限) |
| 借款利息 | 月息最低 0.85% 起(按月單利計息,嚴格恪守民法年息 16% 上限規範) |
| 貸款額度 | 只要名下房地扣除第一順位貸款餘額後仍有殘值空間,核貸成數最高可達市價 110%,額度無上限借足滿足大額小額週轉需求 |
| 還款彈性 | 全程無綁約,隨借隨還,提前清償 0 違約金,還本即降息 |
| 中間費用 | 0 代辦費、0 對保費、0 諮詢費(自有資金直貸,拒絕仲介抽成剝皮) |
| 準備文件 |
|
| 撥款時間 | 線上初估 10 分鐘,手續辦妥最快公家地政事務所抵押設定完成當日全額匯款入帳 |
關於銀行聯徵紀錄與聯徵分數,你可能想知道...
銀行聯徵中心是什麼?個人聯徵紀錄的核心功能剖析
銀行聯徵中心(全名為「財團法人金融聯合徵信中心」,簡稱 JCIC),是台灣唯一經金管會核准設立的跨金融機構信用資料庫,專門完整建置、蒐集並處理個人與企業在全體銀行、郵局、信用合作社及農漁會信用部之間的所有往來紀錄。
每當民眾向金融機構申請信用卡、信用貸款或房屋貸款時,金融機構依法皆會向聯徵中心調閱該名個人的信用報告,作為審核是否核貸、決定額度高低及核定利率的重要依據。
聯徵報告 4 大核心模組:
- 借貸放款資料:紀錄借款本金金額、每月還款狀況、有無遲繳、催收、呆帳或轉讓紀錄。
- 信用卡持卡明細:持有信用卡張數、各卡信用額度、每月帳單應繳金額、實繳金額及動用循環利息紀錄。
- 信用評分(Credit Score):聯徵中心根據歷史資料演算出的三位數分數(介於 200 至 800 分 之間),分數越高代表信用越好;若低於 400 分通常被多數銀行視為信用瑕疵。
- 查詢紀錄彙整:包括本人親自查詢的紀錄,以及最近 3 年內各金融機構因「新業務申請」所進行的調閱紀錄。
個人聯徵報告包含哪些資料?9大紀錄內容全揭露
一份完整的個人聯徵信用報告,嚴格涵蓋了以下 9 大面向的金融履歷:
- 當事人基本資訊:身分證字號、姓名、通訊地址等基礎戶籍身分資料。
- 銀行借貸詳細資訊:目前名下所有房貸、車貸、個人信貸的核貸日期、原貸金額與最新剩餘餘額。
- 逾期未繳、催收與呆帳資訊:貸款或信用卡超過繳款期限未繳納、遭銀行列入催收法催程序、或提列為呆帳轉銷之重大負面紀錄。
- 債務轉讓與委外催收紀錄:金融機構將逾期不良債權出售或委託資產管理公司(AMC)催收的紀錄。
- 授信保證人資訊:是否曾為他人擔任銀行貸款之連帶保證人或一般保證人。
- 票據退票與拒絕往來紀錄:支票退票、跳票、註銷退票紀錄及票據交換所列入拒絕往來戶之資訊。
- 信用卡持卡與繳款明細:所有信用卡的發卡日期、有效額度、每月未繳清餘額、預借現金與強制停卡紀錄。
- 債務清理與前置協商紀錄:是否曾辦理過前置協商、消費者債務清理條例之更生或清算程序。
- 被金融機構查詢紀錄(重要風控指標):近 1 年內各金融機構因新業務申請、原業務管理所查詢調閱之詳細時間與機構名稱。
哪些因素會重創銀行聯徵分數?5大常見扣分地雷
聯徵中心評分模型是以當事人「過去一段揭露期內的信用行為」動態演算而成。以下 5 大行為是造成信用分數慘跌的主因:
- 貸款或信用卡費遲繳:繳款日過後逾期未繳,只要超過 30 天以上被銀行報送聯徵,評分將呈斷崖式下跌,且紀錄需揭露 3 年至 5 年以上!
- 信用卡動用循環利息與分期:每個月僅繳納帳單上的「最低應繳金額」,剩餘款項動用年息 10%~15% 的高額循環利息,銀行會判定為資金嚴重緊繃。
- 頻繁使用信用卡預借現金:預借現金在銀行評分系統中屬於高風險行為,頻繁動用會被直接扣減大量信用點數。
- 個人負債比率過度擴張:無擔保負債總額接近或超過平均月薪的 22 倍(DBR22),負債槓桿過高。
- 短期內被多家銀行頻繁調閱聯徵(聯徵多查):短時間內連續被多家銀行拉聯徵,會讓銀行認為申請人到處被退件,進而拒絕核貸。
申辦貸款銀行主要審查哪些聯徵內容?過件指標解密
當向商業銀行申請房貸或信貸時,銀行徵信審查人員最嚴格檢驗以下指標:
- 總負債金額與收支比(負債比 DBR22):計算借款人名下所有借貸加總後的每月應繳金額,佔月收入的比例是否超過 40%~50%。
- 歷史繳款習性是否 100% 正常:過去 12 個月內是否曾有任何一次遲繳或催收紀錄。
- 重大負面信用註記檢核:確認是否有退票、債務協商中、法院強制執行扣薪等重大違約註記。
- 聯徵查詢次數(近 3 個月內新業務查詢):嚴格檢視是否有「聯徵三查」現象。
- 聯徵評分門檻:多數銀行要求信用評分需在 600 分至 650 分以上 才能順利獲批,若低於 500 分通常直接婉拒。
銀行聯徵有次數限制嗎?「聯徵三查」退件危機與自查差別
銀行對於聯徵查詢次數有極為嚴格的限制!這就是金融圈常說的「聯徵三查」紅線。
只要借款人向一家銀行提出貸款申請,銀行就會以「新業務申請」為由向聯徵中心調閱一次紀錄,並在聯徵報告上記下一筆查詢筆數:
- 為什麼銀行排斥聯徵多查?當第二家、第三家銀行看到其他銀行在前幾天剛查過您的聯徵但沒有撥款紀錄,銀行會合理懷疑:「前面幾家銀行一定查出了問題才不敢借你!」因此通常在 3 個月內被查詢達到 3 次時,後續的銀行就會直接退件拒辦!
- 「本人親自查詢聯徵」會被扣分嗎?不會!民眾使用自然人憑證或聯徵中心 APP 自行查詢個人信用報告,屬於「當事人查詢」,完全不計入銀行的「新業務查詢」次數,亦絕對不會影響信用評分,建議申請貸款前可自行查閱確認。
商業銀行信貸 vs 坊間高利代辦 vs 新光資方直貸 完整評比表
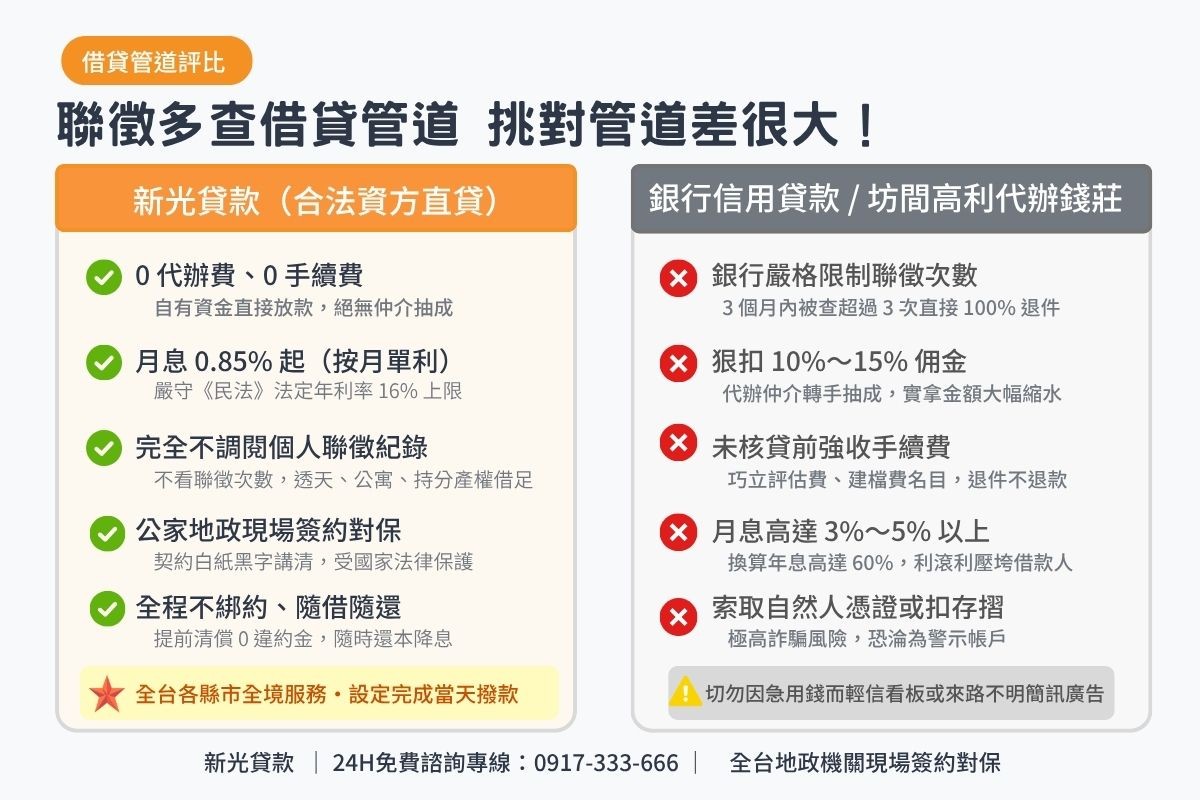
| 比較項目 | 新光民間資方直貸(最推薦) | 商業銀行個人信貸 | 坊間高利代辦錢莊 |
|---|---|---|---|
| 放款核心身分 | 專業資方直貸(自有資金放款) | 銀行金融機構審查放款 | 二手仲介代辦轉手抽成 |
| 聯徵多查/瑕疵承做 | 完全不調聯徵,皆可順利申辦 | 近 3 個月逾 3 查直接 100% 退件 | 趁火打劫,收取超高利息 |
| 負債比門檻 | 不受 DBR22 月薪 22 倍限制 | 嚴格卡月薪 22 倍以內 | 無限制但利滾利壓垮借款人 |
| 核貸最高額度 | 最高可達市價 110%(額度無上限) | 受限於薪資,上限多在百萬內 | 額度受限且實拿金額極低 |
| 借款利率水準 | 月息最低 0.85% 起(按月單利) 嚴格恪守年息 16% 上限 |
年息約 2.5%~16%(門檻高) | 月息 3%~5% 以上(甚至日計息) |
| 審核撥款時效 | 最快當天撥款(1~3 工作天內) | 審查冗長,需 2~4 週 | 約需 7~14 個工作天 |
| 中間手續費 | 0 代辦費、0 對保費、0 諮詢費 | 開辦費約 3,000~9,000 元 | 狠扣 10%~15% 龐大佣金 |
如果銀行聯徵次數達上限被退件,該怎麼辦?新光免聯徵5步驟解套
當您的聯徵查詢次數已達上限(聯徵多查)、或因信用分數過低遭到商業銀行全數拒貸,但手頭臨時急需幾十萬至數百萬元週轉資金時,**新光民間資方直貸是最佳安全救援管道!**
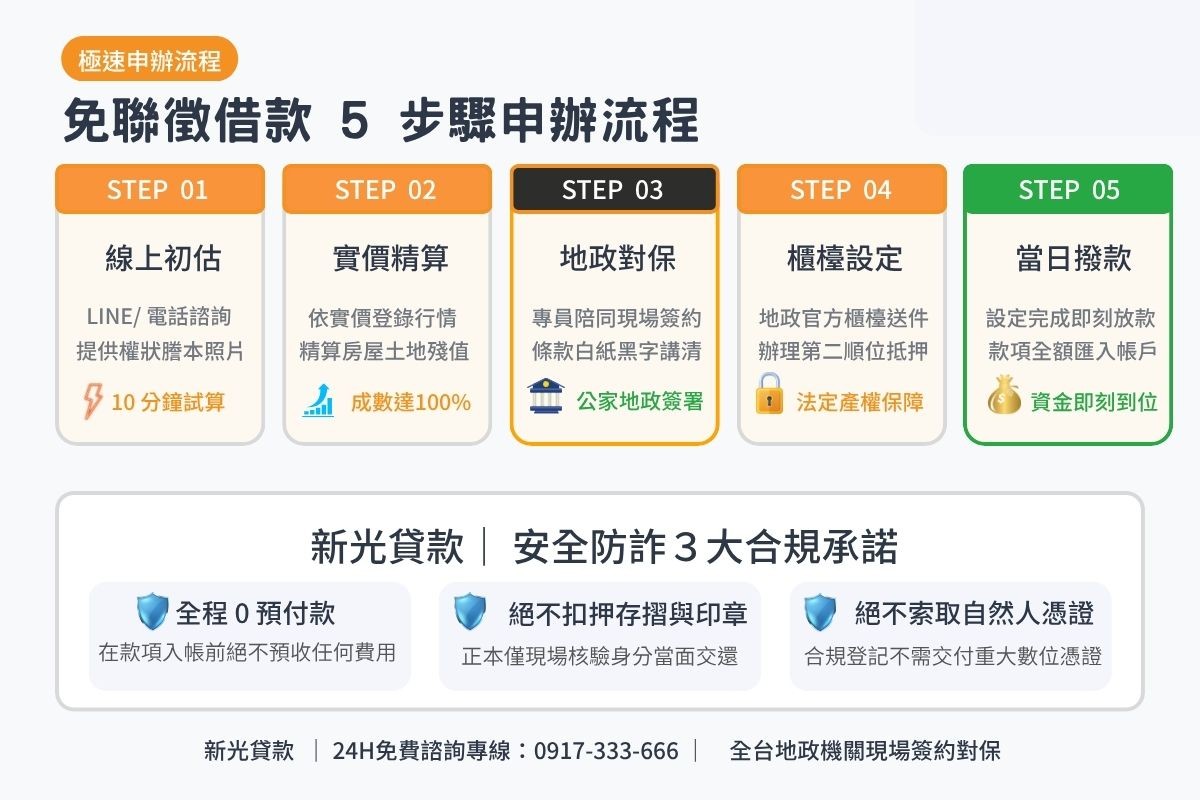
只要名下持有不動產(電梯大樓、透天厝、公寓、老屋、建地或農地,共有持分產權亦可單獨辦理),標準 5 步驟極速解套流程:
- 第一步:免費線上初估諮詢
撥打 24H 專線:0917-333-666 或加官方 LINE:@680ubsqm,提供土地房屋謄本,10 分鐘迅速評估擔保品殘值。 - 第二步:實價專業鑑估與規劃
專業鑑估團隊依實價登錄最新周邊成交行情核算真實市值,規劃專屬資金方案。 - 第三步:公家地政簽約對保
審核通過後,專員陪同前往轄區公家地政事務所現場簽約對保,契約條款白紙黑字講清,利率與還款方式完全透明。 - 第四步:官方櫃檯設定登記
於地政事務所官方櫃檯正式遞件辦理法定第二順位抵押權登記,手續受國家法律保護。 - 第五步:當日全額放款入帳
地政事務所手續完成當日,款項立即全額匯入指定帳戶,全程零預付款!
銀行聯徵紀錄常見問題 FAQ
Q1:聯徵紀錄被銀行拉太多次(聯徵多查),要等多久才會消除?
A:金融機構因新業務申請所調閱的聯徵紀錄,在聯徵中心系統中的法定揭露期為 3 個月。也就是說,從最後一次被查詢日算起,必須耐心等待滿 3 個月以上,該筆查詢筆數才會在銀行的信用報告中消失。
Q2:民間二胎融資利息法定上限是多少?
A:依現行民法第 205 條規定,約定年利率最高不得超過 16%(換算月息約 1.33% 以內)。新光民間資方直貸按月單利計息,月利率最低僅 0.85% 起,提前清償 0 違約金,隨時還本降息。
Q3:申辦民間二胎融資需要提供自然人憑證或扣押存摺嗎?
A:絕對不需要!正規公家地政抵押設定依法完全不需要自然人憑證,重要身分證件正本僅於地政事務所現場核驗身分當面歸還,絕不扣押存摺與印章,全程零預付款。
Q4:信用評分低於 400 分或無薪轉證明,可以向新光申辦貸款嗎?
A:可以!新光民間資方直貸審查核心完全回歸不動產擔保品的市場殘值,不調閱個人聯徵報告、免薪轉扣繳憑單,不受銀行 DBR22 月薪 22 倍限制,成數最高達市價 110%。
Q5:房屋是與親友共有持分產權,也可以單獨免聯徵借款嗎?
A:可以!依據民法第 819 條規定,共有人得自由處分其應有部分。新光民間資方直貸僅就個人持分份額送交地政設定,免其他共有人同意作保,全程保密不通知家人親戚。
首次申辦新光民間不動產借款(免聯徵專案/二胎房貸融資),享超低月利率 0.85% 起(單利計息),嚴格恪守民法年息 16% 上限,核貸成數最高市價 110%,全程不綁約隨借隨還、提早結清 0 違約金。有任何全台房屋借款、二胎融資、轉貸降息或急需週轉需求,歡迎隨時撥打免費諮詢專線:0917-333-666 或線上洽詢 LINE:LINE ID:@680ubsqm,專員 10 分鐘為您免費精算最高額度,量身規劃最佳資金方案!
好文推薦:二胎房貸是什麼?房屋二胎申辦條件、利率總整理|新光貸款

