買中古屋貸款必看!中古屋貸款成數怎麼算?首購條件、鑑價限制與成數不足解套全解析
買中古屋貸款好過嗎?中古屋貸款成數怎麼算?中古屋能貸到9成嗎?買中古屋頭期款要準備多少?為什麼銀行對中古屋的鑑價常常跟買賣合約價差一大截,導致自備款突然增加上百萬元?如果名下已有房貸、自營無薪轉、或是因為信用微瑕疵遭到銀行退件,中古屋貸款成數不足該如何解套?中古屋購屋與自備款融資推薦快速審核!民間資方直貸最低利率0.85%起!全台各縣市電梯大樓、透天厝、公寓、商圈店面、農舍、廠辦、建地、農地或共有持分產權,只要有殘值皆可申辦!在預售屋房價屢創新高與公設比偏高的情況下,實坪實在、總價相對親民的中古屋成為許多首購族與自住家庭的優先選擇。
然而,許多購屋族在簽訂買賣合約後才發現,商業銀行的中古屋貸款審查充滿挑戰:第一、銀行對中古屋普遍採「鑑價保守」原則,常以周邊實價登錄低點估價,若買價高於鑑價,實際可貸金額將大幅縮水;第二、銀行嚴格受限於「屋齡+貸款年限 ≤ 50~60」的內規,屋齡超過 30~40 年的老公寓或透天,貸款年限往往被砍至 20 年以內,甚至成數僅核給 6 成!第三、受央行信用管制與銀行法第 72-2 條滿水位約束,非首購或第二戶成數更被直接限制在 5 成以內!面對必須在交屋前補齊數十萬至數百萬元的自備款缺口,若無法及時履約將面臨違約被沒收保證金的重大風險。此時若轉向民間融資,若不慎碰上無牌代辦或地下錢莊,不僅在未核貸前強收數千元諮詢費,撥款時更狠扣 10%~15% 龐大佣金,甚至巧立名目開出月息高達 3%~5%(年息 36%~60%)的地下高利重利!更有騙徒藉機扣押借款人的存摺、提款卡與印章,導致借款人背負巨額債務還淪為洗錢詐騙人頭戶!
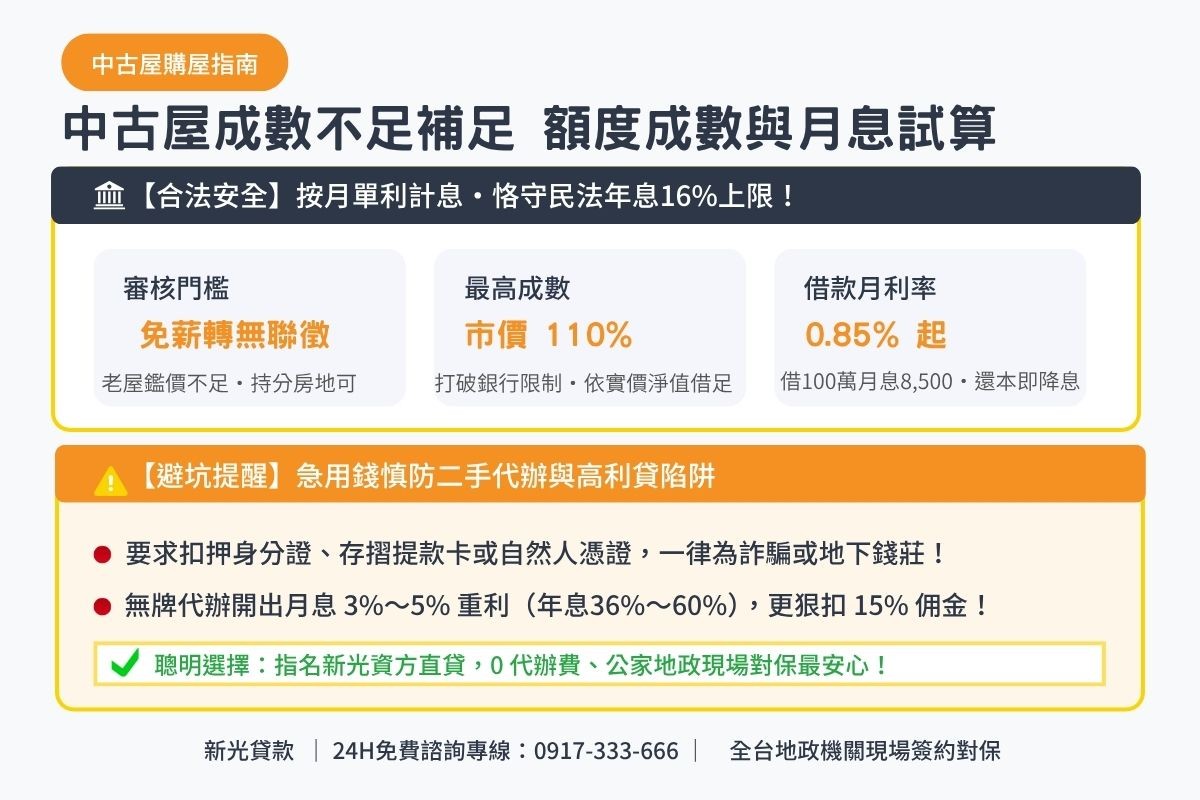
急需資金別慌張!新光貸款為專業民間資方直貸,自有資金直接審核放款,非二手代辦仲介,全案免收代辦手續費與對保費,審核核心完全回歸房屋擔保品的真實市場殘值。若您因銀行鑑價偏低導致中古屋成數不足,可利用名下現有房屋、長輩老家、共有持分產權或於新購中古屋辦竣產權後申辦新光二胎房貸,打破商業銀行 DBR22 負債比限制與屋齡耐用年限天花板,年滿 18 歲即可申辦且年齡無上限,恪守現行《民法》第 205 條法定利率規範,月息最低 0.85% 起,核貸成數最高達市價 110%!在完整保留原本銀行第一順位低利房貸的前提下,相約公家地政事務所現場簽約對保,手續完備最快當天全額匯款入帳,絕不扣押存摺印章,亦絕不索取自然人憑證,全程零預付款,助您安全快速補足購屋頭期款與交屋款!
| 項目 | 新光二胎房貸/中古屋成數不足補足方案(民間資方直貸・免代辦費)說明 |
|---|---|
| 申辦條件 | 年滿 18 歲,名下持有全台灣各縣市房屋或土地(中古電梯大樓、公寓、透天、老屋、屋齡完全不限、共有持分產權皆可單獨申辦,免共有人同意,自營無薪轉、信用空白皆可辦,年齡完全無上限) |
| 借款利息 | 月息最低 0.85% 起(按月單利計息,嚴格恪守民法年息 16% 上限規範) |
| 貸款額度 | 只要名下房地扣除第一順位貸款餘額後仍有殘值空間,核貸成數最高可達市價 110%,額度無上限借足以補齊銀行成數不足之自備款與裝潢缺口 |
| 還款彈性 | 全程無綁約,隨借隨還,提前清償 0 違約金,還本即降息 |
| 中間費用 | 0 代辦費、0 對保費、0 諮詢費(自有資金直貸,拒絕仲介抽成剝皮) |
| 準備文件 |
|
| 撥款時間 | 線上初估 10 分鐘,手續辦妥最快地政設定完成當日全額匯款入帳 |
關於買中古屋貸款與成數評估,你可能想知道...
買中古屋貸款成數怎麼評估?可貸幾成?影響成數6大條件
中古屋貸款成數是指金融機構核准的借款金額與房屋評估價值之比例。計算公式為:可貸金額 = 銀行房屋鑑價 × 核貸成數。
許多首購族常誤以為「買賣合約簽 1,000 萬,貸 8 成就能借 800 萬」,但事實上,銀行是以自身的「內部鑑價」為準,而非成交價!若銀行鑑價僅有 900 萬元,即使核給 8 成,實際貸款金額僅為 720 萬元,買方必須自備 280 萬元(自備款瞬間從 200 萬暴增到 280 萬元)。
商業銀行評估中古屋貸款成數的 6 大核心指標:
- 房屋所在地理地段:六都精華區、鄰近捷運站與成熟生活圈之物件鑑價較高,成數普遍可達 7.5~8 成;偏遠郊區或非主要都會區成數通常僅有 6~7 成。
- 屋齡與結構耐用年數:鋼筋混凝土(RC)法定耐用年數為 50 年,屋齡 10~20 年的中古屋最受銀行青睞;屋齡超過 35~40 年的老屋,鑑價殘值偏低,成數與年限皆會被嚴格下修。
- 周邊環境與嫌惡設施:鄰近高壓電塔、加油站、宮廟、殯儀館、葬儀社或位於路沖、無尾巷者,銀行鑑價通常會直接打 8~9 折甚至婉拒承作。
- 借款人年齡限制:銀行多有「申貸人年齡 + 貸款年限 ≤ 65至75年」的內部風控規定,年逾 50~55 歲者較難獲批 30 年以上長天期貸款。
- 穩定薪轉與所得扣繳證明:任職於上市櫃企業、公教人員或具備完整薪資轉帳明細者,評分加分顯著;自營商、自由業或領現族在銀行眼裡屬高風險。
- 聯徵信用紀錄完整度:信用卡全額繳清無遲繳、未動用循環利息、負債比(DBR22)未超標者,方能爭取到最優成數與利率。
中古屋貸款試算:房貸薪水比與月付金合理範圍
辦理中古屋貸款時,評估每月還款負擔的首要原則是維持健康的「房貸收支比(房貸負擔率)」,建議每月的房貸本息支出控制在個人或家庭可支配總月收入的 30%~35% 以內,最高絕對不宜超過 40%,以確保生活品質與家庭緊急預備金充足。
中古屋每月月付金實例試算說明:
假設家庭月收入合計為 90,000 元,依 35% 安全準則,每月合適的房貸支出上限約為:90,000 × 35% = 31,500 元。
- 試算情境 A(貸款 800 萬、利率 2.2%、分 30 年本息均攤):
每月需繳納約 30,410 元。此月付金在 31,500 元安全範圍內,若手頭備有 200 萬元自備款,則可安心挑選總價 1,000 萬元的中古物件。 - 試算情境 B(貸款 800 萬、利率 2.2%、分 20 年本息均攤):
每月需繳納約 41,215 元。此金額已達家庭月收入的 45.8%,明顯超過 35% 警戒線,將大幅排擠日常教育、保險與養老儲蓄開銷,財務槓桿偏高。
中古屋貸款年限怎麼選?屋齡加年限限制與利息支出比較
目前市場上主流的房貸年限分為 20 年、30 年及少數 40 年。選擇年限時除了衡量月繳負擔,更需注意銀行的「屋齡限制公式」:
銀行審核公式:屋齡 + 貸款年限 ≤ 50 或 60(部分公股銀行放寬至 65~70)
- 若購買屋齡 35 年之老公寓,在「屋齡+年限≤50」的保守銀行,最多只能獲批 15 年期房貸;即使在放寬至 60 的銀行,最高也僅能貸 25 年,將直接拉高每月的月付金額!
- 20 年期優勢:總利息支出大幅減少,適合收入優渥、希望早日無債一身輕的高所得族群。
- 30 年至 40 年期優勢:大幅降低每月攤還金額,提高手頭現金流防禦力,特別適合年輕首購族或換屋家庭。
商業銀行房貸 vs 坊間高利代辦 vs 新光資方直貸 完整評比表
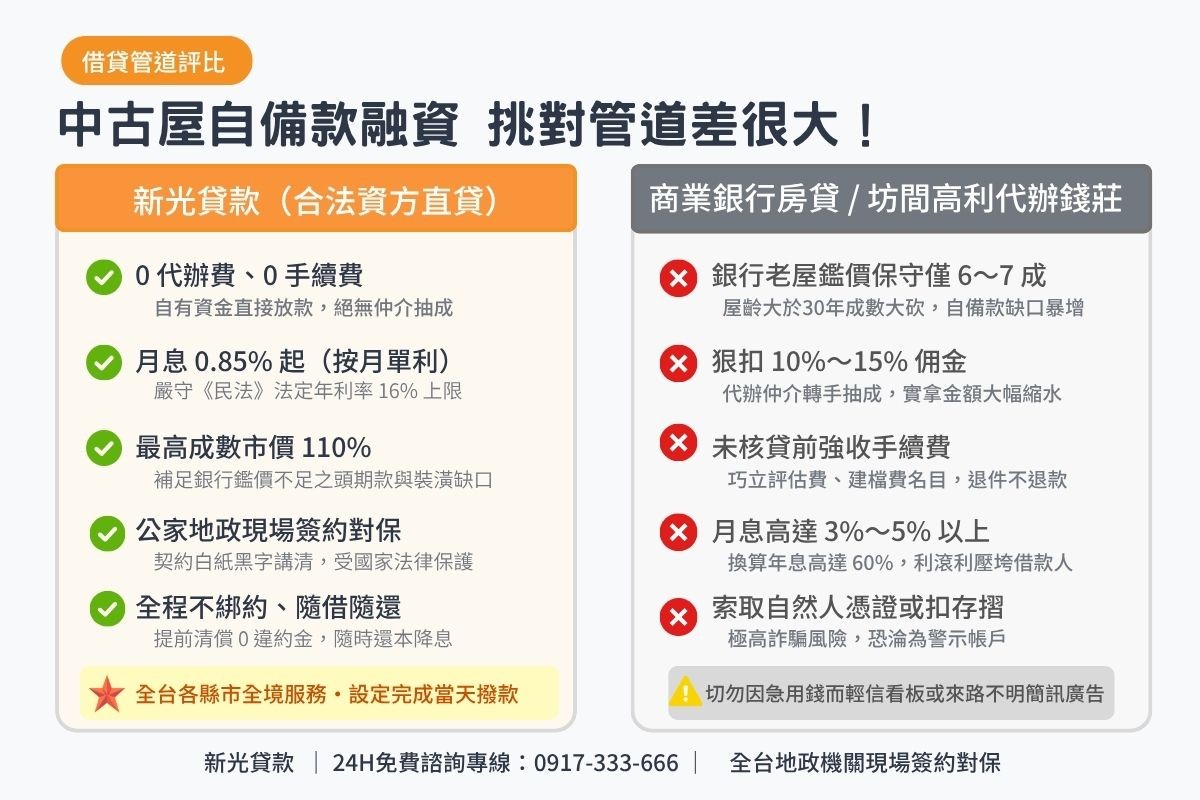
| 比較項目 | 新光民間資方直貸(最推薦) | 商業銀行中古屋房貸 | 坊間高利代辦錢莊 |
|---|---|---|---|
| 放款核心身分 | 專業資方直貸(自有資金放款) | 銀行金融機構審查放款 | 二手仲介代辦轉手抽成 |
| 屋齡與鑑價門檻 | 屋齡完全不限,依實價登錄市價估 | 鑑價保守,老屋成數大砍且限縮年限 | 趁火打劫,收取超高利息 |
| 信用瑕疵/無薪轉 | 皆可申辦(看擔保品不看聯徵) | 直接退件,審核極嚴格 | 直接退件,需嚴格財力 |
| 核貸最高額度 | 最高可達市價 110%(額度借足) | 市價 6~7.5 成(二戶限貸 5 成) | 額度受限且實拿金額極低 |
| 借款利率 | 月息最低 0.85% 起(按月單利) 嚴格恪守年息 16% 上限 |
年息約 2.18%~3.5%(首購較優) | 月息 3%~5% 以上(甚至日計息) |
| 審核撥款時效 | 最快當天撥款(1~3 工作天內) | 審查冗長,需 3~4 週以上 | 約需 7~14 個工作天 |
| 中間手續費 | 0 代辦費、0 對保費、0 諮詢費 | 開辦費約 3,000~10,000 元 | 狠扣 10%~15% 龐大佣金 |
中古屋頭期款自備款不足?新光資方直貸二胎解套
當向商業銀行申請中古屋貸款,若因「銀行鑑價低於買賣合約價、屋齡偏高成數被砍至 6 成、央行第二戶限貸管制、或申貸人自營無薪轉」導致自備款出現 100~300 萬元的資金缺口時,**尋求新光民間資方直貸是最佳安全救援管道!**
新光中古屋融資專案優勢:
- 以實價登錄市值鑑估:擺脫銀行公教保守估價模式,只要房屋有市場殘值,核貸成數最高可達市價 110%,額度無上限借足。
- 不看聯徵分數與工作證明:不查個人聯徵評分、免扣繳憑單薪資流水,不受銀行 DBR22 月薪 22 倍限制。
- 以現有房產或新屋二胎增貸:可利用手頭現有房屋、長輩老家或持分不動產申辦二胎,貸出頭期款差額;亦可於新購中古屋過戶完成後申辦二胎增貸補齊裝潢金。
- 月利率最低 0.85% 起,隨借隨還:按月單利計息,恪守民法年息 16% 上限規範,全程不綁約隨時還本降息,提早結清 0 違約金!
新光自備款補足 5 步驟極速申辦與撥款流程
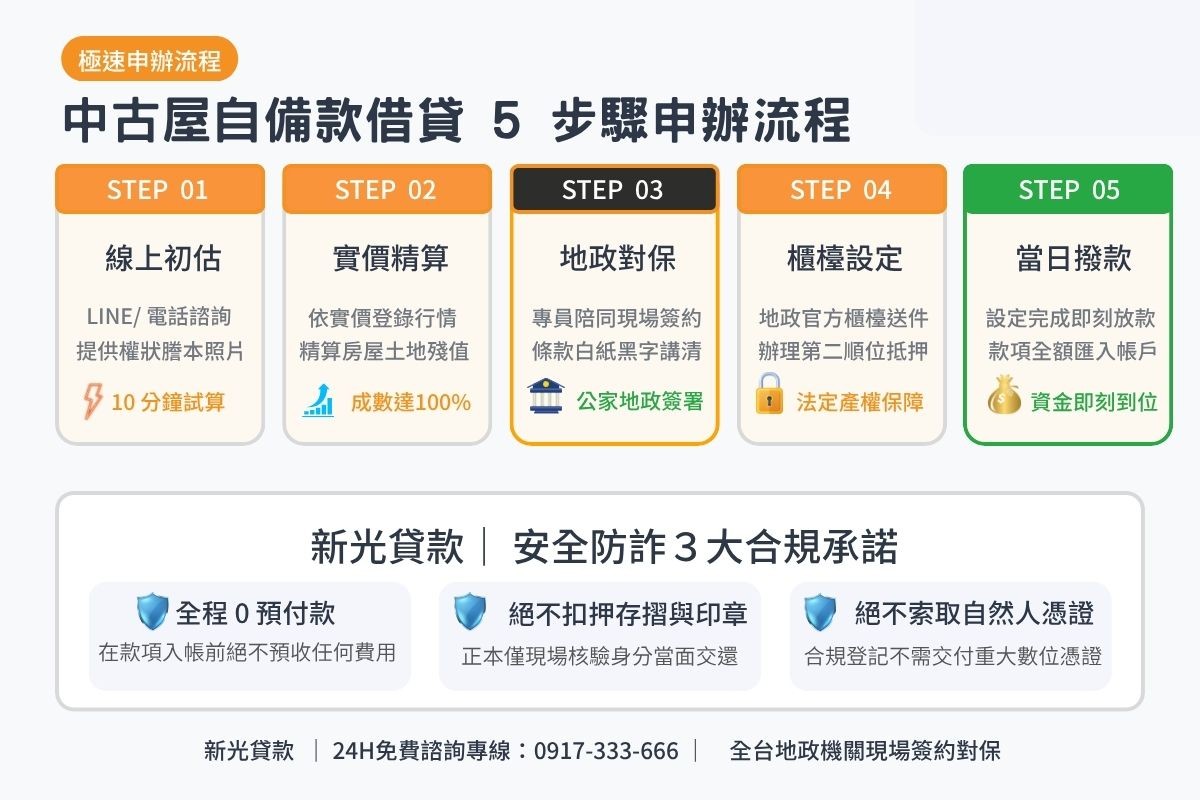
新光貸款為專業民間資方直貸,自有資金放款、0 代辦手續費,標準 5 步驟極速申辦流程:
- 第一步:免費線上諮詢
撥打 24H 專線:0917-333-666 或加官方 LINE:@680ubsqm,10 分鐘迅速評估擔保品殘值與自備款缺口。 - 第二步:實價專業鑑估
專業鑑估團隊依實價登錄行情精算房屋土地殘值,規劃專屬資金補足方案。 - 第三步:地政對保簽約
審核通過後,專員陪同前往公家地政事務所現場簽約對保,契約條款白紙黑字講清。 - 第四步:官方櫃檯設定
於地政事務所官方櫃檯正式遞件辦理法定抵押權登記,手續受國家法律保護。 - 第五步:當日全額撥款
地政事務所手續完成當日,款項立即全額匯入指定帳戶,全程零預付款!
買中古屋貸款常見問題 FAQ
Q1:買中古屋可以全額貸款(貸 10 成)嗎?
A:商業銀行受限於金管會與央行信用管制,絕對不可能核貸全額貸款(純房貸最高僅 7~8 成,第二戶僅 5 成);但若購屋自備款不足,可透過新光民間資方直貸以名下現有房產或新購房屋辦理二胎房貸,兩者相加成數最高可達市價 110%,實質達成全額購屋與裝潢需求。
Q2:屋齡 40 年以上的老公寓,銀行還能辦貸款嗎?
A:可以,但條件通常不理想。銀行會受到「屋齡+年限≤50或60」約束,貸款年限通常會被縮短至 15~20 年,且成數常被壓低至 5~6 成。若成數不足,可透過新光資方直貸補足尾款差額。
Q3:民間二胎融資利息法定上限是多少?
A:依現行民法第 205 條規定,約定年利率最高不得超過 16%(換算月息約 1.33% 以內)。新光民間資方直貸按月單利計息,月利率最低僅 0.85% 起,提前清償 0 違約金,隨時還本降息。
Q4:申辦民間二胎融資需要提供自然人憑證或扣押存摺嗎?
A:絕對不需要!正規公家地政抵押設定依法完全不需要自然人憑證,重要身分證件正本僅於地政事務所現場核驗身分當面歸還,絕不扣押存摺與印章,全程零預付款。
Q5:名下的房屋或土地是共有持分產權,也可以單獨辦理二胎融資嗎?
A:可以!依據民法第 819 條規定,共有人得自由處分其應有部分。新光民間資方直貸僅就個人持分份額送交地政設定,免其他共有人同意作保,全程保密不通知家人親戚。
首次申辦新光民間不動產借款(買中古屋貸款自備款補足與二胎房貸),享超低月利率 0.85% 起(單利計息),嚴格恪守民法年息 16% 上限,核貸成數最高市價 110%,全程不綁約隨借隨還、提早結清 0 違約金。有任何全台房屋借款、二胎融資、轉貸降息或急需週轉需求,歡迎隨時撥打免費諮詢專線:0917-333-666 或線上洽詢 LINE:LINE ID:@680ubsqm,專員 10 分鐘為您免費精算最高額度,量身規劃最佳資金方案!
好文推薦:二胎房貸是什麼?房屋二胎申辦條件、利率總整理|新光貸款

