以房養老是什麼?以房養老條件、優缺點試算與銀行及民間方案全解析
以房養老是什麼意思?以房養老條件有哪些?以房養老優缺點怎麼評估?以房養老缺點有哪些?以房養老試算每月究竟能領多少錢?房子最後會被銀行法拍沒收嗎?各家銀行以房養老利率與成數比較如何?如果因為房屋屋齡超過30年、地段不符銀行規範、產權為夫妻共有或持分、或是想一次領取大筆資金週轉遭銀行拒辦該怎麼辦?房屋貸款與二胎融資推薦快速審核!民間資方直貸最低利率0.85%起!全台各縣市電梯大樓、透天厝、公寓、商圈店面、農舍、廠辦、建地、農地或共有持分產權,只要有殘值皆可申辦!在少子化與高齡化社會下,以房養老(不動產逆向抵押貸款)讓退休長者能活化名下不動產,在不搬離熟悉住家的前提下換取穩定現金流。
然而,許多長者在實際向商業銀行諮詢後才發現門檻重重:第一、銀行審查極度挑剔屋齡與地段,通常要求「屋齡+貸款年限 ≤ 60」,屋齡超過 30 年的老屋或非精華區房產幾乎直接被拒;第二、銀行強制要求房屋必須為本人單獨持有且無任何貸款私設;第三、以房養老採「每月定額撥款但利息逐月累計扣除」,導致後期實領生活費大幅縮水!若長者臨時需要大筆醫療長照費用,銀行無法彈性增貸。此時若轉向民間融資,若不慎碰上無牌代辦或地下錢莊,不僅在未核貸前強收數千元諮詢費,撥款時更狠扣 10%~15% 龐大佣金,甚至巧立名目開出月息高達 3%~5%(年息 36%~60%)的地下高利重利!更有騙徒藉機扣押借款人的存摺、提款卡與印章,導致借款人背負巨額債務還淪為洗錢詐騙人頭戶!
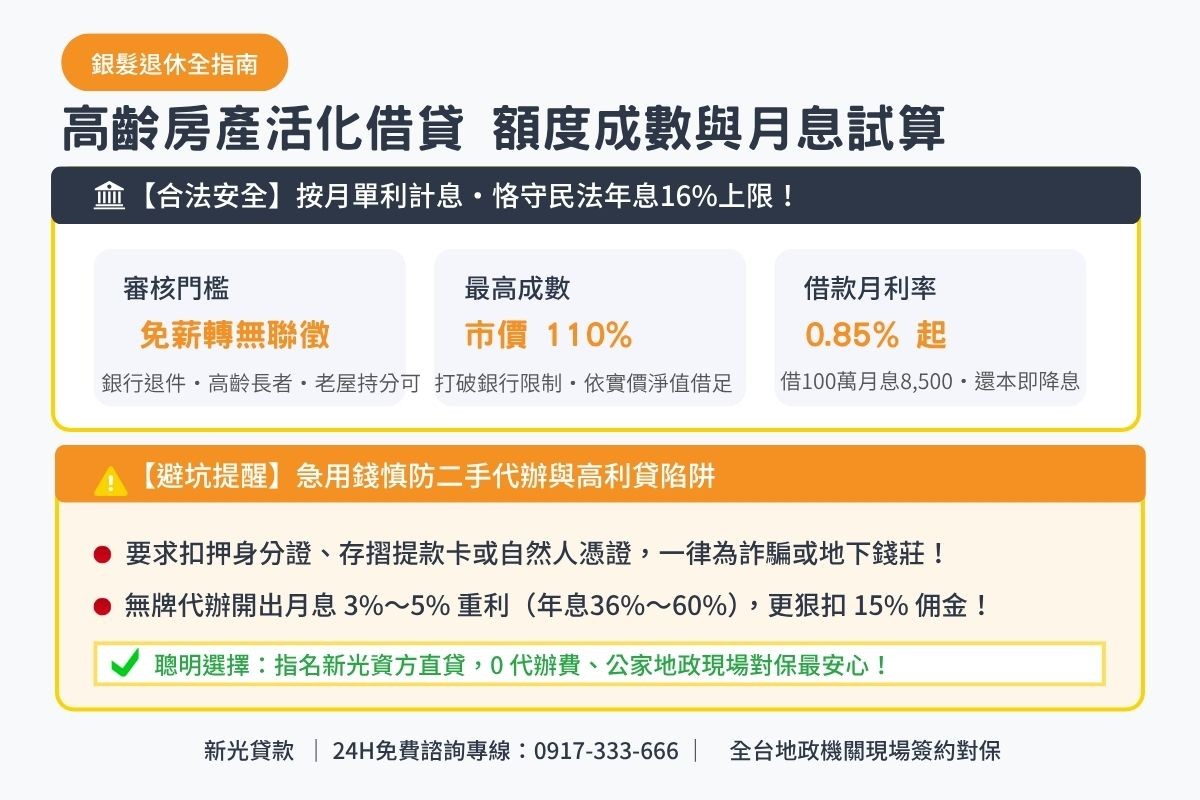
急需資金別慌張!新光貸款為專業民間資方直貸,自有資金直接審核放款,非二手代辦仲介,全案免收代辦手續費與對保費,審核核心完全回歸房屋土地擔保品的真實市場殘值。打破商業銀行高齡年齡限制、老屋屋齡限制與 DBR22 負債比限制,名下即使為老舊公寓、農舍、透天、信用微瑕疵、或不動產為共有持分產權皆可申辦!年滿 18 歲即可申辦且年齡完全無上限,恪守現行《民法》第 205 條法定利率規範,月息最低 0.85% 起,核貸成數最高達市價 110%。可選擇一次大額撥款或靈活隨借隨還,在完整保留產權自住的前提下,相約不動產轄區公家地政事務所現場簽約對保,手續完備最快當天全額匯款入帳,絕不扣押存摺印章,亦絕不索取自然人憑證,全程零預付款,助長者安心尊嚴安享晚年!
| 項目 | 新光不動產融資/銀髮房產活化借貸(民間資方直貸・免代辦費)方案說明 |
|---|---|
| 申辦條件 | 年滿 18 歲,名下持有全台灣各縣市房屋或土地(透天、公寓、大樓、農舍、建地、農地、屋齡完全不限、共有持分產權皆可單獨申辦,免共有人同意,無薪轉證明、信用空白皆可辦,年齡完全無上限) |
| 借款利息 | 月息最低 0.85% 起(按月單利計息,嚴格恪守民法年息 16% 上限規範) |
| 貸款額度 | 依市場成交行情實價鑑估,只要扣除第一順位貸款餘額後仍有殘值空間,核貸成數最高可達市價 110%,額度無上限一次借足或按需週轉 |
| 還款彈性 | 全程無綁約,隨借隨還,提前清償 0 違約金,還本即降息 |
| 中間費用 | 0 代辦費、0 對保費、0 諮詢費(自有資金直貸,拒絕仲介抽成剝皮) |
| 準備文件 |
|
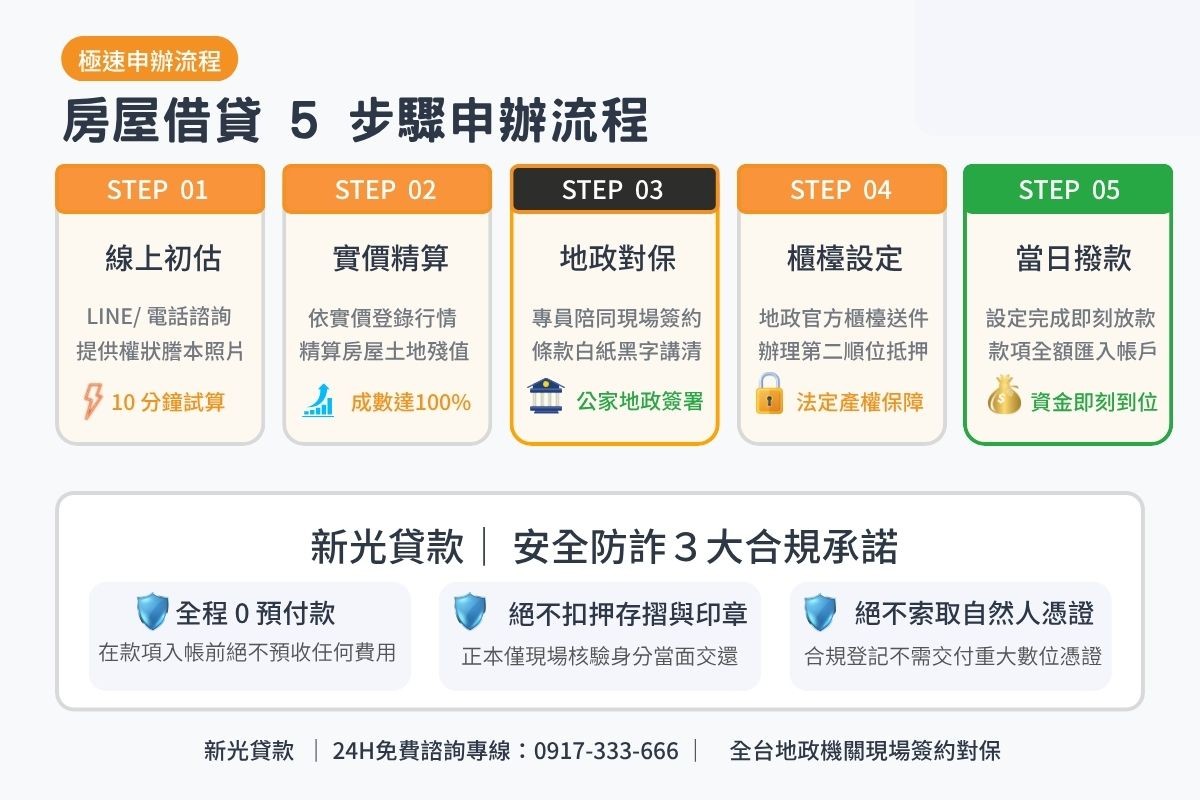
| 撥款時間 | 線上初估 10 分鐘,手續辦妥最快地政設定完成當日全額匯款入帳 |
關於以房養老與銀髮房產活化,你可能想知道...
以房養老是什麼?不動產逆向抵押貸款核心定義
以房養老貸款(金融法定名稱為「不動產逆向抵押貸款」),是指年長房屋所有權人將名下持有的住宅抵押給金融機構,由金融機構在約定年限內(常見為 20~30 年),每月固定給付定額生活年金給借款人,藉此創造穩定的退休現金流。
與一般購屋房貸「借款人向銀行借大筆本金,逐月還本繳息」完全相反,以房養老是「銀行按月撥付生活費給借款人,利息與本金全數累計至合約期滿或借款人百年之後」,再由繼承人清償借款塗銷抵押權,或由金融機構依法法拍房產清償欠款,剩餘款項退還給繼承人。
以房養老貸款常見 3 大方案比較(傳統型、循環型、年金保險型)
市面上商業銀行的以房養老方案主要分為以下 3 種類型:
| 方案類型 | 傳統型(最常見) | 循環型/累積型 | 年金保險型 |
|---|---|---|---|
| 撥款機制 | 按月定額給付生活費至指定帳戶 | 核給信用額度,按月定額提供,未用額度可累積 | 一次性全額撥款,款項專款專用購買年金保險 |
| 利息計算 | 依累計撥付本金逐月計息,隨期數增加 | 僅針對「實際動用提領」之金額按日計息 | 依一次性貸款全額計算利息 |
| 優缺點分析 | 每月現金固定,但後期利息自撥款扣除,實領變少 | 資金最靈活,沒動用不計息,適合自備部分資金者 | 結合安養信託,保證給付至終老,不受房屋滅失影響 |
商業銀行以房養老申請條件:借款人年齡與房屋屋齡限制
商業銀行承作以房養老時,設有嚴格的雙重風控門檻:
1. 借款人資格門檻:
- 申請年齡要求:借款人需年滿 55 歲至 65 歲以上之本國自然人。
- 年齡加年限限制:銀行普遍要求「借款人年齡 + 貸款年限 ≥ 90」(例如 65 歲長者申請,貸款年限至少需設為 25 年)。
- 產權必須完整單純:必須為借款人單獨所有(少數銀行接受夫妻共有),不接受親友持分產權,且房屋必須無其他未結清之抵押私設。
2. 房屋擔保品限制:
- 屋齡限制嚴格:銀行通常要求「屋齡 + 貸款年限 ≤ 60」。這意味著屋齡超過 30~35 年的老公寓或老舊透天,幾乎會被銀行直接退件拒辦!
- 地段機能挑剔:銀行多優先承做六都精華區或捷運沿線成屋,偏遠地區、農舍或非主要市區建物核貸意願極低。
以房養老優缺點全剖析:為什麼後期實領金額會變少?
以房養老 4 大核心優勢:
- 免賣房換取現金:保有房屋產權並能繼續終身自住,維護生活尊嚴。
- 無須每月償還本息:貸款期間所有本息皆累計至期滿才結算,日常生活無負債還款壓力。
- 繼承人保留優先贖回權:長者身故後,子女繼承人只要償還累計本息,即可完整繼承房產。
- 不債留子孫原則:多數銀行方案為「非追索權」,若未來法拍房產總額不足清償本息,差額由銀行自行吸收,不向繼承人追償。
以房養老不可忽視的 4 大缺點與現實痛點:
- 「撥款金額逐月遞減」:傳統型方案每月撥款會扣除當期累積利息,隨著本金越借越多、利息越扣越多,借到第 15~20 年後,每月實領生活費可能縮水只剩原額度的 1/3,嚴重衝擊醫療長照開銷!
- 老屋退件率高達 8 成:全台高齡長者持有的房屋多半為 30~40 年老透天或公寓,完全卡死在銀行的屋齡公式外。
- 無法臨時提取大筆週轉金:銀行以房養老採每月分批發放,若長者突發重大傷病需要數百萬手術或安養中心保證金,無法臨時彈性調度。
各大商業銀行以房養老方案利率與額度比較表
| 承貸機構 | 申請年齡 | 最長年限 | 最高成數 | 參考年利率 |
|---|---|---|---|---|
| 合作金庫(幸福滿袋) | 年滿 60 歲 | 最長 35 年 | 最高 7 成 | 約 2.61%~2.85% 起(機動) |
| 臺灣土地銀行(樂活養老) | 年滿 63 歲 | 最長 30 年 | 最高 7 成 | 約 2.73%~3.29% 起(機動) |
| 兆豐國際商業銀行 | 年滿 60 歲 | 最長 30 年 | 最高 7 成 | 約 2.88% 起(機動) |
| 中國信託商業銀行 | 年滿 60 歲 | 最長 30 年 | 最高 7 成 | 約 2.79% 起(機動) |
| 玉山商業銀行 | 年滿 60 歲 | 最長 30 年 | 最高 6 成 | 約 2.80% 起(機動) |
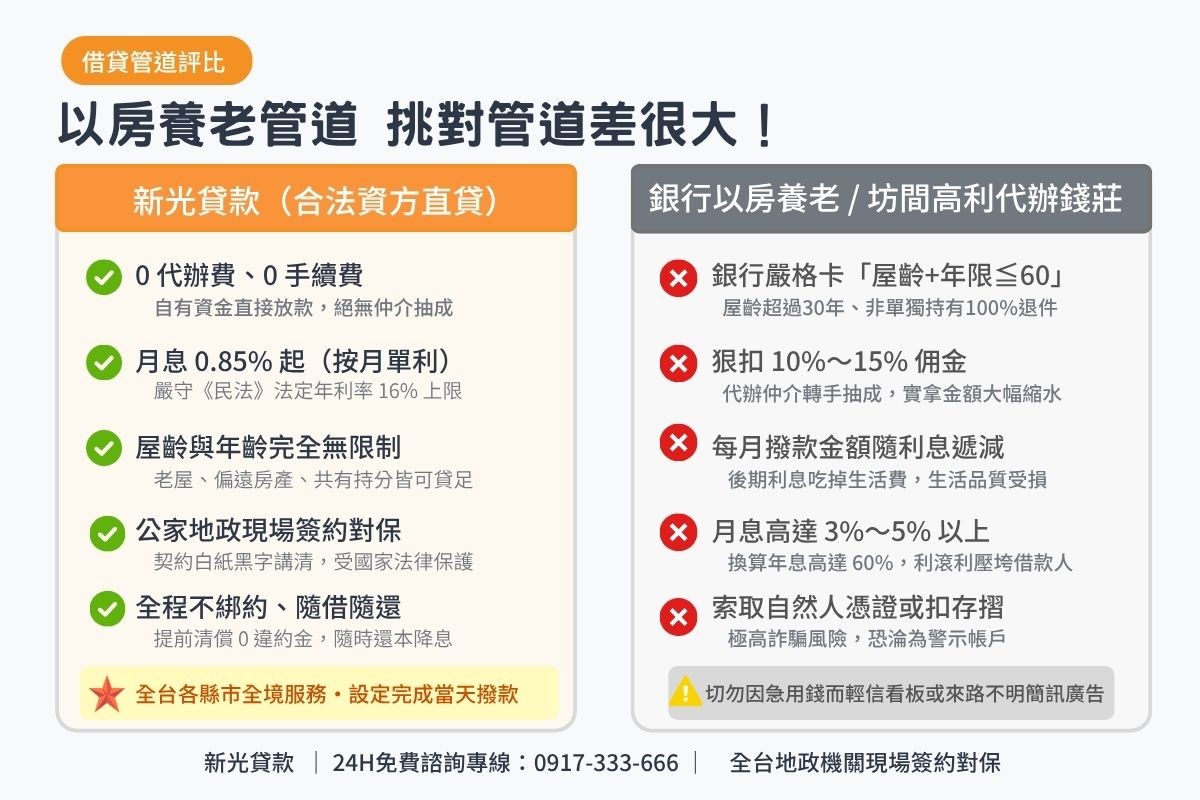
商業銀行以房養老 vs 坊間高利代辦 vs 新光資方直貸 完整評比表
| 比較項目 | 新光民間資方直貸(最推薦) | 商業銀行以房養老 | 坊間高利代辦錢莊 |
|---|---|---|---|
| 放款核心身分 | 專業資方直貸(自有資金放款) | 銀行金融機構審查放款 | 二手仲介代辦轉手抽成 |
| 屋齡與年齡門檻 | 完全不限(老屋、高齡皆可申辦) | 屋齡+年限≤60,老屋直接退件 | 不限條件但暗藏高利黑幕 |
| 撥款與資金運用 | 一次性大額撥足,隨借隨還 | 每月定額撥款,後期利息吃掉本金 | 苛扣高額雜費,實拿極低 |
| 核貸最高額度 | 最高可達市價 110%(額度借足) | 市價 6~7 成(偏遠區更低) | 額度受限且計息混亂 |
| 借款利率 | 月息最低 0.85% 起(按月單利) 嚴格恪守年息 16% 上限 |
年息約 2.6%~3.5% | 月息 3%~5% 以上(甚至日計息) |
| 審核撥款時效 | 最快當天撥款(1~3 工作天內) | 審查冗長,需 1~2 個月 | 約需 7~14 個工作天 |
| 中間手續費 | 0 代辦費、0 對保費、0 諮詢費 | 開辦費約 3,000~10,000 元 | 狠扣 10%~15% 龐大佣金 |
以房養老常見問題 FAQ
Q1:以房養老最後房子會被銀行收走沒收嗎?
A:不會直接沒收!合約期滿或借款人百年之後,法定繼承人享有「優先清償貸款並保留房屋」的權利。只有在繼承人全數放棄清償時,銀行才會將不動產送交法院拍賣抵償,拍賣扣除欠款後若有剩餘款項,仍會依法退還給繼承人。
Q2:老房子屋齡超過 40 年,銀行不辦以房養老怎麼辦?
A:商業銀行受限於內部風控,老屋過件率極低。若長者名下持有老舊公寓、未保存登記農舍或老透天,可尋求合法的新光民間資方直貸,以擔保品實際市場殘值評估,核貸成數最高達市價 110%,不受屋齡限制,一次撥足養老資金。
Q3:民間房屋融資利息法定上限是多少?
A:依現行民法第 205 條規定,約定年利率最高不得超過 16%(換算月息約 1.33% 以內)。新光民間資方直貸按月單利計息,月利率最低僅 0.85% 起,提前清償 0 違約金,隨時還本降息。
Q4:申辦民間不動產借款需要提供自然人憑證或扣押存摺嗎?
A:絕對不需要!正規公家地政抵押設定依法完全不需要自然人憑證,重要身分證件正本僅於地政事務所現場核驗身分當面歸還,絕不扣押存摺與印章,全程零預付款。
Q5:房子是跟配偶或子女共有持分,可以辦理以房養老嗎?
A:商業銀行以房養老原則上只受理借款人單獨所有;但透過新光民間資方直貸,依據《民法》第 819 條規定,共有人得自由處分其應有部分,個人持分產權即可單獨申辦設定,免其他共有人同意作保,全程保密維護家庭和諧。
首次申辦新光民間不動產借款(以房養老解套與高齡房屋融資),享超低月利率 0.85% 起(單利計息),嚴格恪守民法年息 16% 上限,核貸成數最高市價 110%,全程不綁約隨借隨還、提早結清 0 違約金。有任何全台房屋借款、二胎融資、轉貸降息或急需週轉需求,歡迎隨時撥打免費諮詢專線:0917-333-666 或線上洽詢 LINE:LINE ID:@680ubsqm,專員 10 分鐘為您免費精算最高額度,量身規劃最佳資金方案!
好文推薦:二胎房貸是什麼?房屋二胎申辦條件、利率總整理|新光貸款

